Ücretlerin vergilendirilmesi, çalışanların gelir elde etme sürecinin en başında başlayan bir durumdur. Bu bağlamda, maaşlar stopaj yöntemiyle vergilendirilmekte; işveren, çalışanın eline geçmeden vergi kesintisini yaparak bunu vergi dairesine iletmektedir.
Farklı meslek gruplarından pek çok kişiyle yapılan görüşmelerde sıkça dile getirilen bir konu, çalışanların üzerindeki vergi yükünün fazlalığıdır. Hekim, hâkim, öğretmen ve profesör gibi geniş bir yelpazede yer alan çalışanlar, bu durumun düzeltilmesi gerektiğini vurgulamaktadır. Bu eleştirilerin tamamen haksız olmadığı görülmektedir. Zira maaşları üzerinden yalnızca gelir ve damga vergisi ödemekle kalmayan ücretliler, günlük yaşamlarında çeşitli dolaylı vergilerle de karşılaşmaktadır. Market alışverişlerindeki KDV, akaryakıt alımındaki ÖTV ve iletişim hizmetlerindeki özel iletişim vergisi, çalışanların bütçelerini etkileyen unsurlar arasında yer almaktadır.
Dikkati çeken bir diğer nokta ise, ödenen vergilerin toplam yükünden çok, bu yükün fark edilmemesidir. Birçok ücretli, ne kadar vergi ödediği ve bu vergilerin hangi kalemlerden oluştuğunu tam olarak bilmemektedir. Bu durum, literatürde mali anestezi olarak adlandırılmaktadır. Özellikle stopaj yoluyla kesilen gelir vergisi ile dolaylı vergiler arasında yer alan KDV ve ÖTV, bu algı eksikliğinin en belirgin örneklerindendir.
Ücretli olarak ne kadar vergi ödüyoruz?
Maaşlarımızdan ne oranda vergi ödediğimizi gerçekten biliyor muyuz? Cevap, büyük ihtimalle “tam olarak değil” olacaktır. Şimdi, farklı ücret seviyelerinde ne kadar gelir ve damga vergisi ödendiğine daha yakından bakalım.
Tabloya geçmeden önce iki önemli noktaya değinmek gerekir. İlk olarak, 1 Ocak 2026 itibarıyla brüt asgari ücretin 30.030 TL, net asgari ücretin ise 28.075,50 TL olarak uygulanacağıdır. Ayrıca, 1 Ocak 2022’den bu yana geçerli olan düzenleme ile asgari ücret gelir ve damga vergisinden muaf tutulmuştur. Bu kapsamda, asgari ücretin üzerinde gelir elde eden çalışanların brüt asgari ücrete kadar olan kısmı damga vergisinden, net asgari ücrete kadar olan kısmı ise gelir vergisinden muaf kalmaktadır.
Bu çerçevede, aşağıdaki tabloda imalat dışı sektörlerde çalışan ve aylık brüt geliri 40 bin TL ile 100 bin TL arasında değişen ücretlilerin vergi yükü ortaya konulmaktadır. İmalat sektöründe çalışanlar için ise, yüzde 2 yerine yüzde 5 oranında SGK primi işveren hissesi indirim uygulanmaktadır.
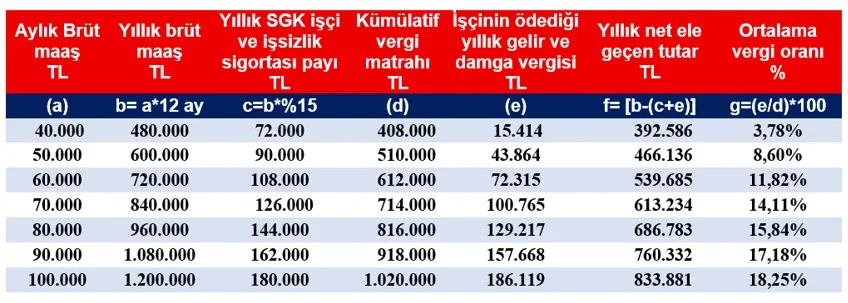
Tablodan anlaşılacağı üzere, ücretlilerin vergi ve prim yükü oldukça yüksek seviyelere ulaşmaktadır. Örneğin, aylık brüt 50 bin TL kazanan bir çalışanın net geliri yaklaşık 38 bin 845 TL olup, yıllık bazda 43 bin 864 TL gelir ve damga vergisi ile 90 bin TL SGK ve işsizlik sigortası primi ödemektedir.
Benzer şekilde, yıllık brüt geliri 960 bin TL olan (aylık net ücreti yaklaşık 57 bin 232 TL) bir çalışanın ödediği SGK ve işsizlik primi 144 bin TL, gelir ve damga vergisi ise 129 bin 217 TL’dir. Bu durumda toplam yük 273 bin 217 TL’ye ulaşmaktadır.
Aylık brüt ücreti 100 bin TL olan bir çalışanın durumu ise daha çarpıcıdır: Yıllık 180 bin TL SGK ve işsizlik primi ile yaklaşık 186 bin TL gelir ve damga vergisi ödenmekte; toplam kesinti 366 bin TL’yi bulmaktadır. Ayrıca, bu rakam yalnızca çalışanın payını ifade etmekte olup, işverenin maliyeti bu tutarın çok daha üzerine çıkmaktadır.
Vergi yükünün dağılımına bakıldığında, gelir ve damga vergisinin matraha oranını gösteren ortalama vergi yükünün (g sütunu) ücret arttıkça belirgin bir şekilde yükseldiği görülmektedir. Aylık brüt 40 bin TL gelir elde eden bir çalışanda bu oran yüzde 3,78 iken, 50 bin TL brüt ücreti olan bir çalışanda bu oran yüzde 8,6’ya çıkmaktadır.
Bu artışın temel nedeni, asgari ücret istisnasının sabit bir tutar olarak uygulanmasıdır. Ücret yükseldikçe istisnanın toplam gelir içindeki ağırlığı azalmakta, bu da efektif vergi yükünün artmasına yol açmaktadır. Mali literatürde bu durum gizli artan oranlılık olarak tanımlanmaktadır.
Kısacası, nominal olarak artan ücretler, sabit kalan istisna nedeniyle daha yüksek bir vergisel yükle karşı karşıya kalmakta ve bu da ücretliler üzerindeki vergi baskısının görünenden daha hızlı bir şekilde artmasına neden olmaktadır.
Tabloda da görüldüğü üzere, ortalama vergi yükü yüzde 15 seviyesinin üzerine yaklaşık 70 bin TL ve üzerindeki brüt ücretlerde çıkmaktadır. Bu seviyenin altında kalan ücretlerde, gelir vergisi tarifesinin (GVK m.103) ilk diliminin varlığına rağmen, asgari ücret istisnası nedeniyle fiili vergi yükü daha düşük kalmaktadır.
Yani, ücret arttıkça asgari ücrete kadar uygulanan gelir ve damga vergisi istisnasının etkisi azalmakta ve toplam vergi yükü belirgin bir şekilde yükselmektedir. Ayrıca, gelir vergisi tarifesinin ilk diliminde yer alan yüzde 15 oranı, pratikte yaklaşık 70 bin TL ve üzerindeki brüt ücretlerden itibaren kendini göstermektedir.
Bu nedenle, kâğıt üzerindeki oranlardan bağımsız olarak, ücretlilerin karşılaştığı gerçek vergi yükü gelir düzeyi arttıkça daha belirgin hale gelmekte ve sistemin fiili işleyişi tarifedeki ilk dilimin etkisini gecikmeli olarak ortaya çıkarmaktadır.
Ücretlilerin vergi yükü yalnızca oranlar üzerinden değil, sistemin işleyişi üzerinden de değerlendirilmelidir. Gelir vergisi tarifesi, ilk bakışta yüzde 15’lik bir başlangıç dilimini öngörse de asgari ücret istisnasının etkisiyle bu oran, yüksek gelir seviyelerinde daha belirgin bir hale gelmektedir. Bu durum, vergi yükünün gelir arttıkça hızlanan bir yapıda oluşmasına neden olmaktadır.
Başka bir deyişle, düşük ve orta gelir seviyelerinde korumalı gibi görünen ücretliler, gelir arttıkça bu korumanın hızla eridiğini ve vergi yükünün beklenenden daha keskin bir biçimde yükseldiğini görecektir. Bu, sistemin görünmeyen ama etkili bir gizli artan oranlılık ürettiğini göstermektedir.
Daha önemlisi, ücretler arttıkça vergi yükü kademeli değil, sıçramalı bir biçimde artmakta; bu durum özellikle orta gelir grubunda vergi algısı ile fiili yük arasında belirgin bir fark yaratmaktadır. Bu fark büyüdükçe, vergi sistemine ilişkin adalet algısının tartışmaya açılması kaçınılmaz hale gelmektedir.
Sonuç olarak, ver
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!