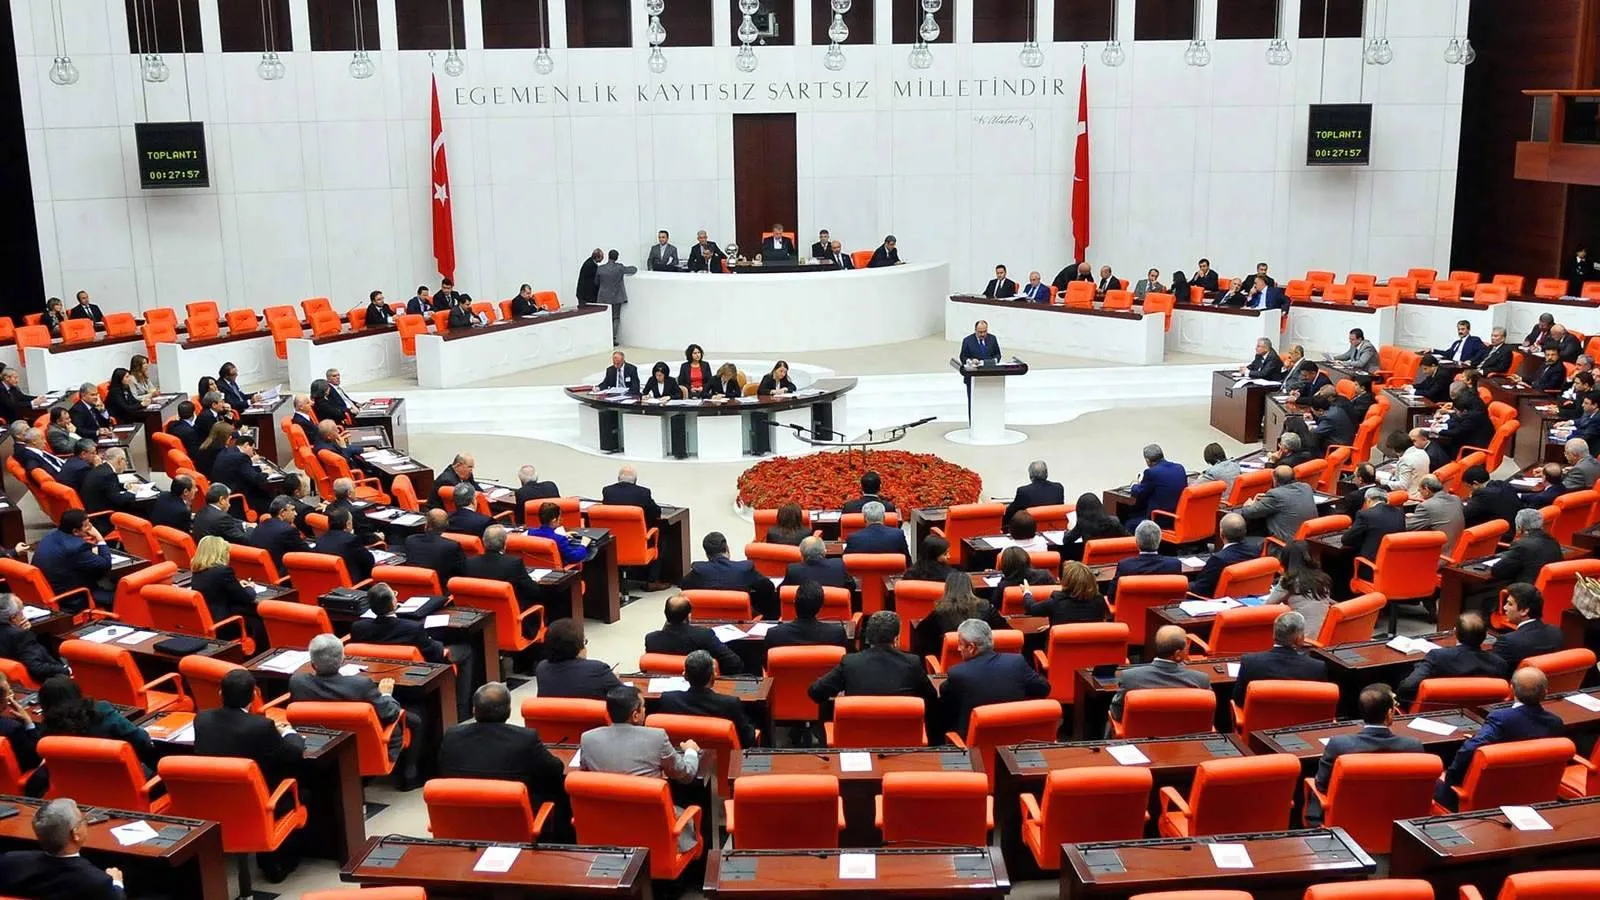
Cumhuriyet Halk Partisi (CHP), Türkiye Büyük Millet Meclisi (TBMM) Plan ve Bütçe Komisyonu’nda kabul edilen, kripto varlıkların vergilendirilmesi ve bedelli askerlik ücretinin artırılmasıyla ilgili düzenlemeleri içeren kanun teklifine muhalefet şerhi sundu. Şerhte, BOTAŞ’ın vergi borçlarının Hazine ile alacaklarının mahsuplaştırılmasına yönelik düzenleme eleştirildi. Bu yöntemle, 2026 bütçesinde öngörülen gelirlerin yaklaşık yüzde 3’ünden vazgeçilmiş olacağı vurgulandı. Ayrıca, bu işlemin kesin hesaplarda görünmeyeceği ve “açıklık, saydamlık ve hesap verilebilirlik ilkelerine aykırı” olduğu ifade edilerek, düzenlemenin ek bütçe teklifi ile gerçekleştirilmesi gerektiği belirtildi.
CHP, TBMM Plan ve Bütçe Komisyonu’nda geçtiğimiz hafta kabul edilen “Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun Teklifi”ne ilişkin muhalefet şerhi vererek, teklifin hazırlanma yöntemi, yasama tekniği ve Anayasa’ya uygunluğu hususlarında eleştirilerde bulundu.
Söz konusu teklif, 13 farklı kanunda düzenlemeler öngörmekte. Bu düzenlemeler arasında, şans ve bahis oyunlarına ilişkin reklam giderlerinin vergi matrahından düşülmemesi, vakıf üniversitelerinin sağlık kurumları için kurumlar vergisi muafiyetinin kaldırılması, bazı kıymetli taşların Özel Tüketim Vergisi kapsamına alınması, kripto varlıkların gelir vergisi ve işlem vergisi ile vergilendirilmesi, İşsizlik Sigortası Fonu’na devlet katkısının esnek belirlenmesi, bedelli askerlik ücretlerinin artırılması, 6 Şubat 2023 depremlerinden etkilenen bölgelere yönelik peşin ödeme indirimi ve kamu kurumlarının ihtiyaç fazlası taşınmazlarının özelleştirilmesi gibi maddeler yer almakta.
“Kanun teklifi, torba kanun formatında hazırlanmaktadır”
Muhalefet şerhinde, teklifin torba kanun şeklinde hazırlanması eleştirilerek, bu tür düzenlemelerin istisnai durumlarda kullanılmasının gerektiği vurgulandı. Ancak son zamanlarda “torba kanun” uygulamalarının yaygınlaştığı ifade edildi.
Şerhte, bu tür kanun hazırlama tekniklerinin, ilgili ana mevzuatla uyum açısından ciddi sorunlar yarattığı ve uygulamada öngörülemeyen sonuçlara neden olduğu belirtildi. Şu ifadeler yer aldı:
“Bu tür kanun hazırlama ve yapma teknikleri, hem torba kanunda ele alınan konuların ilgili ana mevzuatıyla uyumu açısından ciddi sorunlar yaratmakta hem de uygulama aşamasında öngörülemeyen sonuçların ortaya çıkmasına neden olmaktadır.”
Aynı düzenlemenin kısa süre içinde defalarca değiştirilmek zorunda kalabileceği ifade edilen şerhte, bu durumun düzenlemelerden doğrudan veya dolaylı olarak etkilenen vatandaşların mağduriyetine yol açabileceği kaydedildi. Ayrıca, torba kanun tekliflerinin TBMM Genel Kurulu’nda “temel kanun” olarak görüşülmesinin de “ciddi sakıncalar” içerdiği ifade edildi.
“Teklif, tali komisyonlarda yeterince tartışılmamıştır”
Şerhte, kanun teklifinin TBMM’de ilgili komisyonlarda yeterince tartışılmadan yalnızca Plan ve Bütçe Komisyonu’nda ele alındığı eleştirildi. Bu durumun, bütüncül olmayan bir yasa yapma alışkanlığına yol açtığı belirtildi. Şu değerlendirme yapıldı:
“TBMM’nde yeterince tartışılmayan kanun teklifleri ve sadece Plan ve Bütçe Komisyonu’ndan geçirilen torba yasalarla getirilen hükümler, bütüncül olmayan yasa yapma alışkanlığını artırmakta ve kod yasalardaki bazı hükümlerin sık sık değişmesine sebep olmaktadır.”
“Etki Analizi Raporu ciddi eksiklikler içermektedir”
Muhalefet şerhinde, teklifin komisyondaki görüşmeleri sırasında sunulan Etki Analizi Raporu’nun yetersiz olduğu savunuldu. Raporda bazı bilgi ve mali yük hesaplamalarının yer almadığı, özellikle bazı maddelerin ekonomik etkilerine ilişkin herhangi bir projeksiyon yapılmadığı belirtildi.
Şerhte, şans ve bahis oyunlarına ilişkin reklam giderlerinin vergi matrahından düşülmemesine yönelik maddelere de değinildi. Şunlar ifade edildi:
“Kanun teklifinde yer alan her türlü şans ve bahis oyunlarına ilişkin reklam giderlerinin, kurumlar/gelir vergisi mükellefleri açısından vergi matrahının tespitinde indirim/gider olarak kabul edilmemesi yönündeki düzenlemelere ilişkin herhangi bir projeksiyon yapılmamıştır.”
Benzer bir eksikliğin kripto varlıkların vergilendirilmesine ilişkin maddelerde de olduğu ifade edildi. Gelir Vergisi Kanunu’nda değişiklik öngören maddelere atıf yapılarak, bu düzenlemelerin gelir artışı veya azalışına etkisine ilişkin herhangi bir projeksiyon yapılmadığı kaydedildi.
Cumhurbaşkanlığı kararnameleri ve Anayasa tartışması
Şerhte, Cumhurbaşkanlığı kararnameleri ve 2017 anayasa değişikliklerine ilişkin değerlendirmeler de yer aldı. CHP’li üyeler, iktidarın 2017 referandumu ile kabul edilen Anayasa hükümlerine uymadığını savunarak, Cumhurbaşkanlığı kararnamelerinin norm alanı bakımından ciddi tartışmalara yol açtığını ifade etti.
“Cumhurbaşkanlığı kararnameleri, 2017 Anayasa değişikliğinin yurttaşlık, temel hak ve özgürlükler, kamu hizmetleri, kamu yararı ve yasama yetkisinin kullanımı ve devredilmezliği açılarak büyük tahribata yol açan bir norm alanıdır” şeklinde ifadeler yer aldı.
Anayasa Mahkemesi’nin bazı iptal kararlarına da değinilen şerhte, teşkilat kanunlarının bir bölümünün kanunla, diğer bölümünün ise Cumhurbaşkanlığı kararnameleriyle düzenlenmesinin hukuk devleti açısından tartışmalı bir durum yarattığı ifade edildi.
“Cumhurbaşkanlığı Hükümet Sistemi, TBMM’yi nitelikli yasa yapmaktan alıkoymaktadır”
Cumhurbaşkanlığı Hükümet Sist
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!