Sayın okuyucular, geçmiş yıl zararlarının yurt içi asgari kurumlar vergisi matrahından mahsup edilip edilemeyeceği meselesi, Maliye’nin yaptığı düzenlemelerle oldukça tartışmalı bir hal almış ve bu konuyla ilgili iptal davaları açılmıştır.
Sonuç olarak, Danıştay Üçüncü Dairesi, 25.11.2025 tarihli ve E.2024/5700, K.2025/4831 sayılı kararıyla, tebliğin geçmiş yıl zararlarına ilişkin bölümlerinin iptaline hükmetmiştir.
Maliye’nin, Danıştay Vergi Dava Daireleri Kurulu (VDDK) nezdinde temyiz başvurusu yapmış olabileceği düşünülmektedir. Danıştay Üçüncü Dairesi’nin bu iptal kararı VDDK tarafından iptal edilmediği sürece, geçmiş yıl zararlarının yurt içi asgari kurumlar vergisi matrahından mahsup edilmesi mümkündür.
Ancak Maliye, kamuoyuna açıklama yapmadan, Beyanname Düzenleme Programında bir değişiklik gerçekleştirerek, 2025 yılı kurumlar vergisi beyannamelerinde yurt içi asgari kurumlar vergisi matrahından mahsup edilebilecek geçmiş yıl zararlarını, normal kurumlar vergisi matrahından mahsup edilen tutarla sınırlı hale getirmiştir.
Bu değişikliğin kasıtlı olmadığını ve acilen düzeltilmesi gerektiğini umuyorum. Aksi takdirde, ihtirazî kayıtla beyan yapma ve dava açma durumları kaçınılmaz olacaktır!
Konunun ayrıntılarına girmeden önce, yurt içi asgari kurumlar vergisi matrahının nasıl hesaplandığını kısaca açıklamak istiyorum.
Yurt içi asgari kurumlar vergisi hesaplama süreci, 2025 yılından itibaren yürürlüğe giren yeni düzenlemelerle, kurumların bazı istisna ve indirimler sebebiyle fiilen ödedikleri kurumlar vergilerinin, kanuni oranların çok altında kalması gerekçesiyle, ödenecek kurumlar vergisinin indirim ve istisnalar düşülmeden önceki kurum kazancının yüzde 10’undan az olamayacak şekilde belirlenmiştir.
Yasalara göre, yurt içi asgari kurumlar vergisi matrahı hesaplanırken bazı istisna ve indirimlerin düşülmesine izin verilirken, bazıları için bu durum geçerli değildir. İzin verilen ve verilmeyen indirimler, kanunda açıkça belirtilmiştir. Bu konuya dair detaylı bilgiye 11 Ekim 2024 tarihli yazımdan ulaşabilirsiniz.
Geçmiş yıl zararlarına ilişkin olarak ise, kanun metninde açık bir düzenleme bulunmamaktadır. Başka bir deyişle, geçmiş yıl zararlarının asgari kurumlar vergisi matrahından düşülmeyeceğine dair yasal bir düzenleme mevcut değildir.
Ancak ilgili tebliğde, geçmiş yıl mali zararlarının yurt içi asgari kurumlar vergisi matrahından indirilemeyeceği ifadesi yer alıyordu. Danıştay Üçüncü Dairesi ise bu düzenlemenin yürütmesini durdurmuş ve ardından iptal etmiştir.
Maliye, Beyanname Düzenleme Programında yaptığı değişiklikle, asgari kurumlar vergisi matrahından mahsup edilebilecek geçmiş yıl zararlarının elle girişine izin vermeyip, normal kurumlar vergisi hesaplama kısmında mahsuba konu edilen tutarı otomatik olarak ilgili satıra taşıyarak, asgari vergi matrahından mahsup edilecek geçmiş yıl zararını kısıtlamıştır. Bu durumun sonuçlarını örneklerle açıklamaya çalışacağım.
Böylece Maliye, Danıştay’ın iptal kararının uygulanmasını engellemiş olmaktadır!
Danıştay Üçüncü Dairesi’nin iptal kararının gerekçesi şu şekildedir:
“5520 sayılı Kurumlar Vergisi Kanununa eklenen “Yurtiçi Asgari Kurumlar Vergisi” başlıklı 32/C maddesinde, Kanunun 32 ve 32/A maddeleri dikkate alınarak hesaplanan kurumlar vergisinin, indirim ve istisnalar düşülmeden önceki kurum kazancının %10’undan az olamayacağı ve yurtiçi asgari kurumlar vergisi hesaplanırken belirtilen kurum kazancından bazı istisna ve indirimlerin düşüleceği ifade edilmiştir. Ancak, asgari verginin matrahını etkileyen başka bir belirleme yapmadığı ve davalı idareye matrahın belirlenmesine yönelik bir yetki verilmediği gibi, indirim ve istisnalar dışında kalan diğer unsurların asgari verginin matrahından düşülmesine izin verilmeyeceğine dair bir yasal düzenleme de bulunmamaktadır. Dolayısıyla, geçmiş yıl zararlarının asgari kurumlar vergisi matrahından düşülmeyeceği ve asgari kurumlar vergisinin hesaplamasında dikkate alınmayacağına ilişkin düzenlemenin hukuka uygunluk taşımadığı sonucuna varılmıştır.”
Danıştay kararının gerekçesi, vergileme ilkeleri ile son derece uyumlu ve isabetli bir değerlendirme olarak karşımıza çıkmaktadır.
Örneklerle geçmiş yıl zarar mahsubunun asgari kurumlar vergisine etkisi üzerinde duralım.
Yurt içi asgari kurumlar vergisine dair tebliğ düzenlemesinde, geçmiş yıl zararlarının asgari kurumlar vergisi matrahından düşülmeyeceği belirtildiğinden, verilen örneklerde geçmiş yıl zarar mahsubuna yer verilmemiştir.
Maliye’nin tebliğinden de anlaşılacağı üzere, normal kurumlar vergisi hesaplaması ile asgari vergi hesaplamasının ayrı ayrı yapılması ve ödenecek verginin hangisine göre daha yüksek çıkıyorsa, o tutarın esas alınması gerektiği vurgulanmaktadır. Başka bir ifade ile, bu iki hesaplamanın birbirinden tamamen ayrı bir şekilde gerçekleştirilmesi ve sonuçların karşılaştırılması gerekmektedir.
Bu nedenle asgari kurumlar vergisinden indirimi mümkün olan tüm istisna ve indirimlerin yanı sıra geçmiş yıl zararlarının da indirim konusu yapılması gerekmektedir. Geçmiş yıl zarar mahsubunun, normal kurumlar vergisinden mahsup edilen tutarla sınırlı bir şekilde yapılması söz konusu değildir. Kanunda bu yönde bir sınırlayıcı hüküm yer almaz. Yani geçmiş yıl zararları, dönem ticari kar veya zararına KKEG’nin eklenmesi ve zarar olsa dahi indirilecek tüm istisna ve indirimlerin düşülmesi sonucunda elde edilen “kar” rakamı ile sınırlı olarak asgari kurumlar vergisi matrahından indirim konusu yapılabilir.
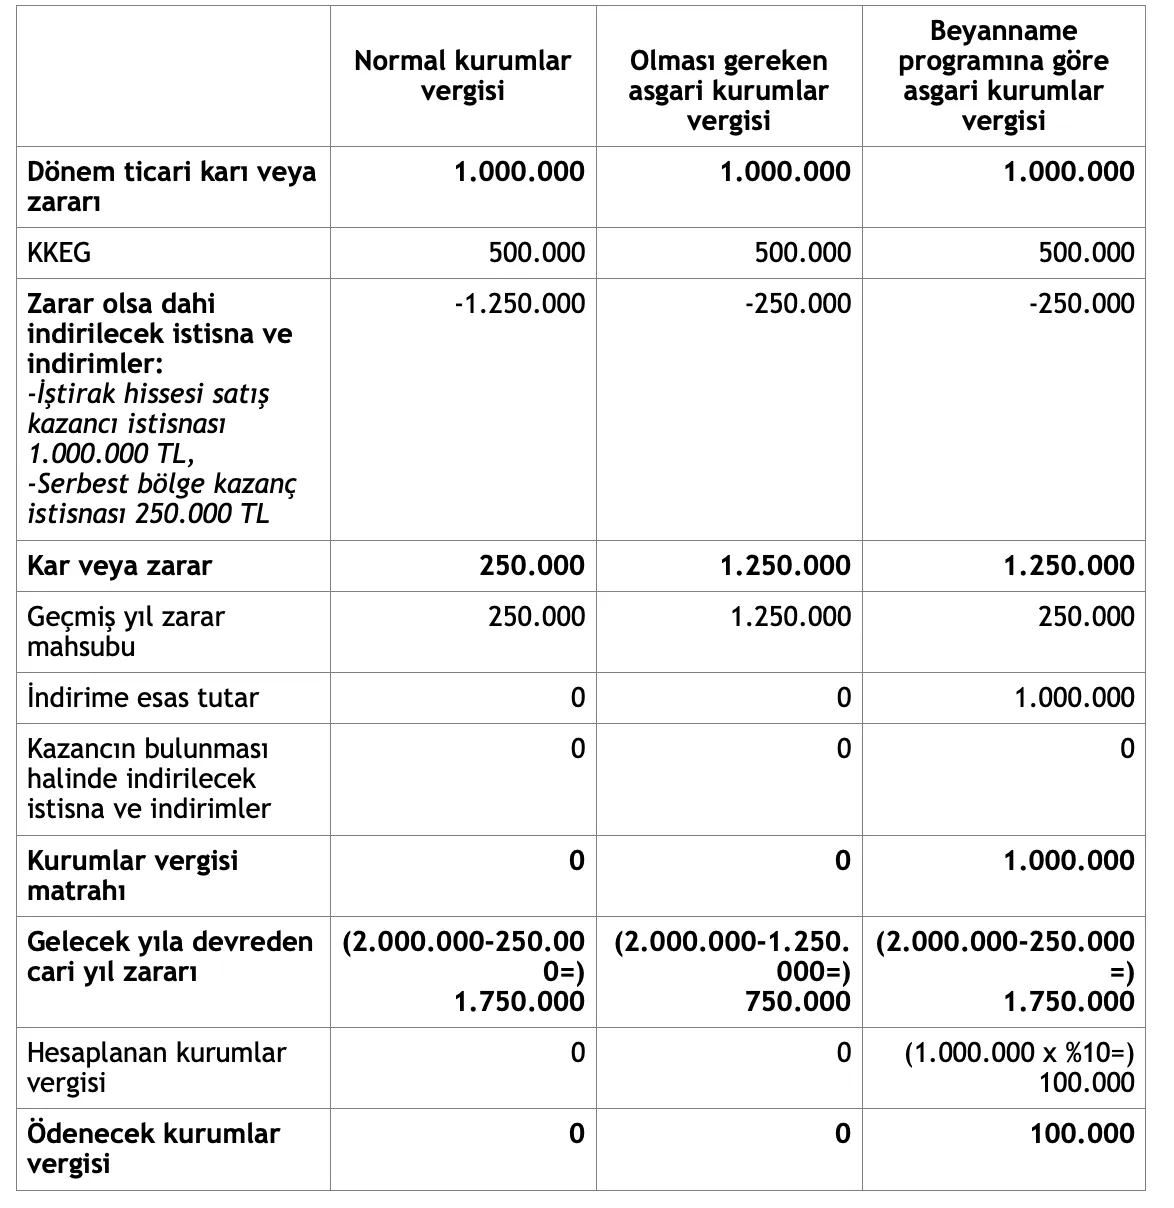
Örnek1: Kurumun ticari bilanço karı 1 milyon TL, kanunen kabul edilmeyen giderleri 500 bin TL ve geçmiş yıl mali zararları 2 milyon TL’dir. Ayrıca 1 milyon TL iştirak hissesi satış kazancı istisnası ile 250 bin TL serbest bölge kazanç istisnası hakkı bulunmaktadır.
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!