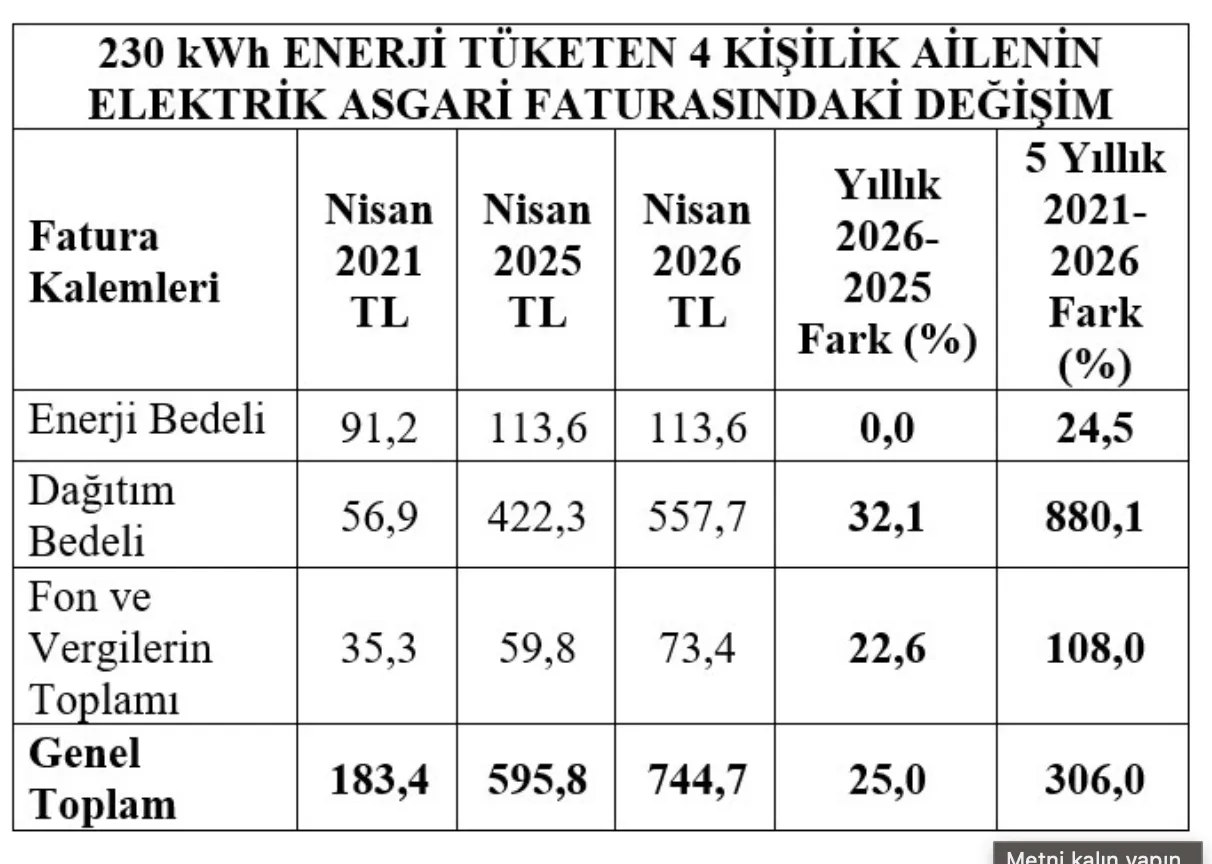
Nisan ayının başında elektriğe yapılan yeni zam hakkında Elektrik Mühendisleri Odası kapsamlı bir değerlendirme yaptı. Aşağıda yer alan tabloda da görüldüğü üzere, enerji üretim maliyeti son beş yılda yüzde 24,5 artarken, özel sektörün kontrolündeki dağıtım bedeli yüzde 880, vergiler ise yüzde 108 oranında artış göstermiştir.
Okurlarımız arasında, CHP’nin Samsun İl Başkanı Mehmet Özdağ’ı, Elektrik Mühendisleri Odası (EMO) yönetim kurulu üyesi olarak daha önceki zam dönemlerinde gerçekleştirdiğimiz söyleşilerden hatırlayanlar olacaktır. Yapılan yeni zamlara ilişkin geçtiğimiz günlerde “23 yıllık AKP geleneği: Kur garantili kara düzen” başlıklı bir yazı yayınladı. Biz de kendisine çeşitli sorular yönelttik.
– Elektrik faturaları, toplumun her kesimi için adeta bir “ödeme emri” değil, bir “ceza makbuzu” haline geldi. Bu durumu “Kara Düzen” olarak tanımlıyorsunuz. Kamuoyunda sıkça dile getirdiğiniz 15/75 oranı teknik bir gereklilik mi? Son on yılda enerji bedeli ile dağıtım bedeli arasındaki denge nasıl değişti?
Evet, bu oran maalesef acı bir matematiksel gerçektir. 4 Nisan 2026 itibarıyla düşük kademedeki bir mesken abonesinin faturasının yalnızca yüzde 15’i gerçek enerji bedelidir. Tam yüzde 75’i ise doğrudan dağıtım şirketlerine gitmektedir.
Bu duruma nasıl gelindiğini anlamak için son on yılın değişimine bakmak yeterli: 2016 yılında faturanın yüzde 56’sı enerji, yüzde 23’ü dağıtım bedeliydi. On yıl içinde enerji bedeli yalnızca yüzde 125 artarken, dağıtım şirketlerine ödenen bedel tam yüzde 2058 oranında yükselmiştir.
– Bu noktada şunu sormak istiyorum: Üretim ve dağıtım özelleştirmeleri, bu fahiş artışlarda bir “milat” olarak kabul edilebilir mi?
Kesinlikle. Özelleştirmeler bu sorunun başlangıcıdır. “Rekabet gelecek, fiyatlar düşecek” söylemiyle 21 dağıtım bölgesi blok satışlarla devredildi. Ancak gelinen noktada özelleştirme, şirketlere verimlilik değil, “kâr garantisi” sağlamıştır. Kamu kuruluşu olan EÜAŞ, üretimin merkezi olabilseydi ve dağıtım bölgeleri kamu eliyle işletilebilseydi, bugün bu rakamları konuşmazdık. Özelleştirme dönemindeki mali tablo ile bugünkü tarife yapısı arasındaki ilişki, aslında Türkiye enerji tarihinin en büyük mühendislik görünümlü finansal kara düzen hikayelerinden biridir.
– Peki, dağıtım bedelinin enerji bedelinin beş katına çıkmasının asıl nedeni nedir?
Mesele yalnızca bakım, onarım ve yatırım gibi teknik unsurlarla sınırlı değil. Asıl sorun, şirketlerin 13 milyar dolarlık özelleştirme bedelini hane halkına, elektrik faturaları aracılığıyla ödettirmek istemeleridir. AKP Enerji Bakanlığı ve onun noteri durumundaki EPDK, bu durumu yasal hale getirmiştir.
Bu şirketler, ihaleleri döviz bazlı kredilerle aldılar. İktidar, kur farkı yükünü halka ödetmek amacıyla faturayı bir “borç ödeme havuzuna” dönüştürdü. Bunun iki teknik kılıfı bulunmaktadır: DVT (Düzenlenmiş Varlık Tabanı) ve yüzde 14,46’lık MGO (Makul Getiri Oranı).
EPDK tarafından 2026-2030 (5. Uygulama Dönemi) için belirlenen yüzde 14,46 oranındaki “Makul Getiri Oranı” (MGO), elektrik dağıtım sektörünün finansal sürdürülebilirliğini ve yatırım iştahını belirleyen en kritik parametredir. Şirket ne kadar çok “onaylı yatırım” yaparsa, varlık tabanı (DVT) o kadar büyür. Varlık tabanı büyüdükçe, yüzde 14,46 üzerinden hesaplanan kâr rakamı da artar.
Bu kâr payı, tüketicilerin ödediği kWh başına dağıtım bedeli üzerinden tahsil edilmektedir. Yani bu oran ne kadar yüksekse, dağıtım bedeli de o kadar yüksek belirlenir. Şirketin yaptığı her harcama (lüks araçlar, binalar, reklamlar, temsil harcamaları, yönetici maaş primleri vb.) DVT’ye ekleniyor ve üzerinden net kâr garantisi elde ediliyor. Şirket ne kadar çok harcama yaparsa, vatandaştan o kadar çok para topluyor.
– Bu piyasada aynı grubun hem üretici hem dağıtıcı hem de tedarikçi olması bir tekel durumu yaratmıyor mu? Bu dengesizlikten kimler yararlanıyor?
Bu tam anlamıyla bir “dikey bütünleşik tekel” durumudur. Aynı holding grubunun bir şirketi elektriği üretiyor, diğeri taşıyor, öbürü de hizmeti faturalandırıyor (Görevli Tedarik Şirketi). Bu yapı, denetimi imkansız kılan ve kârı her aşamada holdinge kilitleyen bir modeldir. CK (Cengiz-Kolin), Enerjisa (Sabancı), Limak gibi büyük gruplar bu “kara düzenin” ana aktörleridir. Pazar payları nüfus yoğunluğuna göre öyle bölüşülmüştür ki; vatandaşın seçme şansı yoktur, holdingin ise zarar etme riski bulunmamaktadır.
– Vatandaşın cebine dönersek; yalnızca bu son dağıtım zammı, düşük gelirli bir haneden yıllık ne kadar para alacak?
Türkiye’nin toplam faturalanan elektrik tüketimi 2025 yılı sonu itibarıyla yaklaşık 361 TWh (Teravatsaat) seviyesine ulaşmıştır.
Mesken Grubu Payı: Toplam faturalanan elektriğin yaklaşık yüzde 25,3’ü mesken abonelerine aittir. Bu durum yıllık yaklaşık 91,3 TWh’lik bir tüketime karşılık gelmektedir.
Abone Sayısı: Toplam 51,3 milyon abonenin yaklaşık yüzde 82’sini (yaklaşık 42 milyon) mesken aboneleri oluşturmaktadır.
Mesken düşük kademe (DK) abonelerinin yaklaşık yüzde 75-80’i tüketimlerini bu kademede tutabilmektedir.
Dağıtım bedelindeki artışın DK meskene yıllık ek yükü: Nisan 2025 → Nisan 2026 arası dağıtım bedeli artışı (+0,589 TL/kWh) 55-60 milyar kWh tüketimle çarpıldığında, yaklaşık 34 milyar TL ek yük özel dağıtım şirketlerine aktarılacaktır
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!