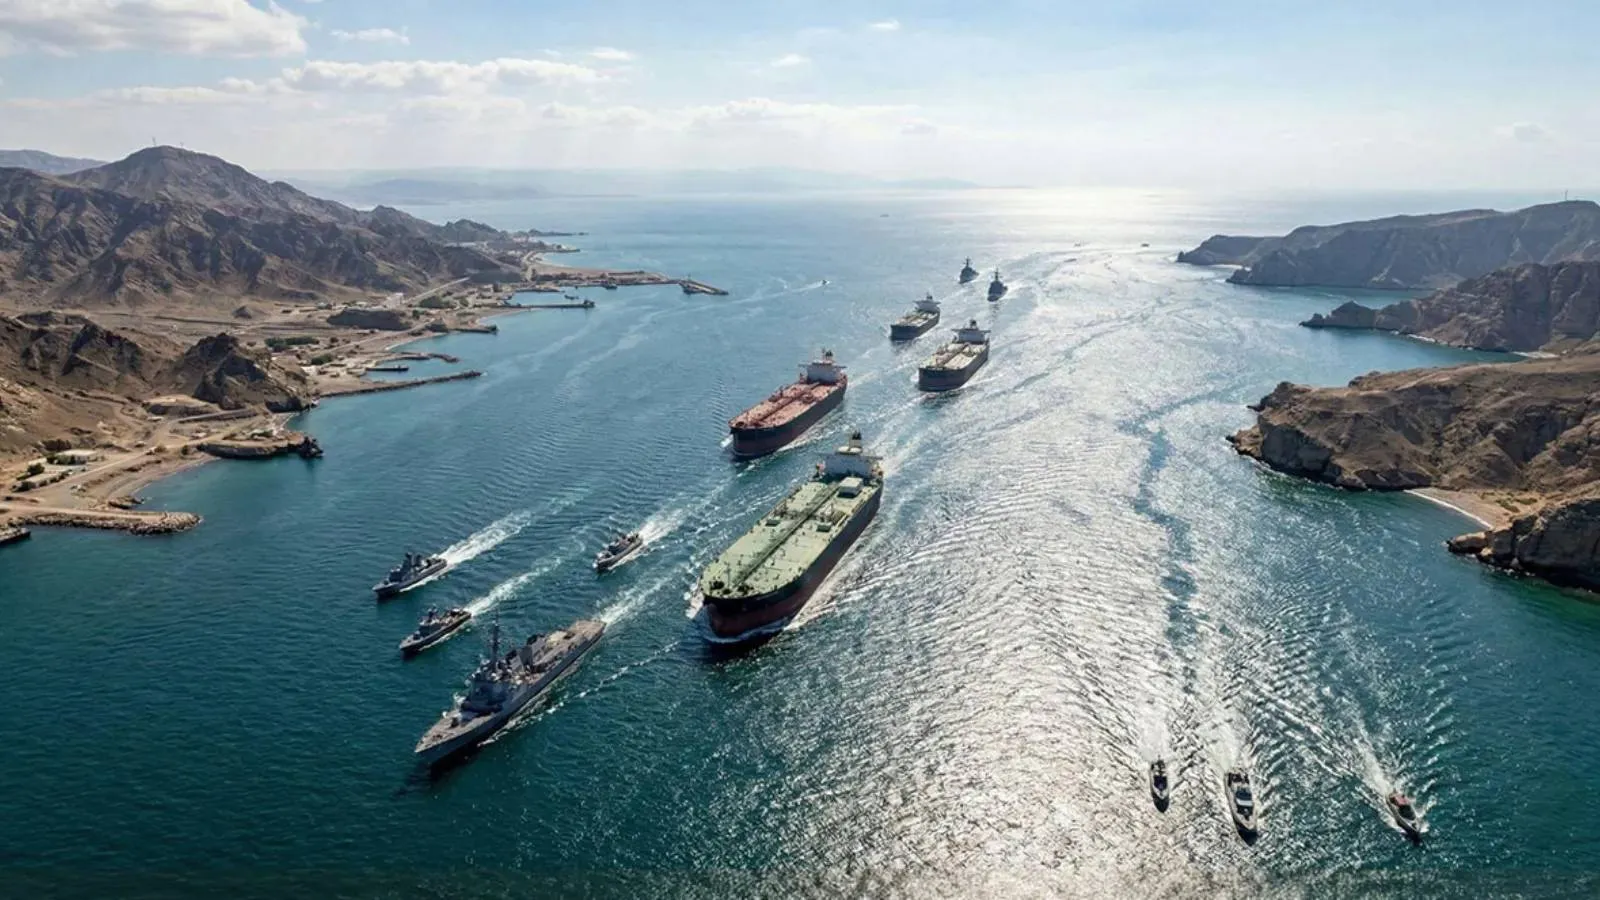
Hürmüz Boğazı’ndaki çatışma, Türkiye için sadece uzaktaki bir savaşın enerji maliyeti değildir. Bu durum, yüksek enflasyon, artan finansman maliyetleri, reel olarak değerlenmiş döviz kuru, zayıf sanayi büyümesi ve kırılgan beklentilerle boğuşan bir ekonominin yeni bir stres testine tabi tutulması anlamına geliyor. Ayrıca, bu test yalnızca makroekonomik değil; Türkiye’nin bölgedeki konumu, enerji geçiş yolları, NATO üyeliği, İran ile olan komşuluğu ve Avrupa için stratejik önemi de yeniden değerlendirilmektedir. Haluk Bürümcekçi’nin 13 ve 20 Mart tarihli yazıları, bu durumu net bir şekilde ortaya koyuyor: önce “yeni bir stres testi”, ardından ise Şimşek’i en çok kaygılandıran gelişmeler. Geçen bir hafta, iyimserliğin neden kaybolduğunu anlamak için daha iyi bir çerçeve sunamaz.
Savaşın 28 Şubat 2026’da başladığına dair bilgiler, Reuters tarafından açıkça paylaşılmıştır; bugün 22 Mart 2026 itibarıyla kriz 23. gününe girmiştir. Bu durum, artık yalnızca ilk şokun değil, kalıcılık ihtimalinin tartışıldığı bir aşamada olduğumuzu gösteriyor. Reuters’a göre, 21 Mart kapanışında Brent petrol fiyatı 112,19 dolara yükseldi. Aynı haber akışı, savaşın ilk 22 gününde küresel arzda yaklaşık 440 milyon varil kaybı yaşandığını ve Hürmüz’ün neredeyse kapanma aşamasına geldiğini belirtiyor. İran ise boğazın tamamen kapanmadığını, ancak “düşman bağlantılı” gemiler dışında geçişlerin koordinasyona bağlı olduğunu savunuyor. Böyle bir tablo, piyasaların savaşı artık geçici bir olay olarak değil, yeni bir fiyat rejimi olarak algılamaya başladığını gösteriyor.
1. Kriz Öncesi: Zaten Kırılgan Bir Ekonomi
Hürmüz krizini doğru değerlendirebilmek için, Türkiye ekonomisinin bu duruma hangi koşullarda yakalandığını hatırlamak gerekir. Şubat 2026’da yıllık Tüketici Fiyat Endeksi (TÜFE) yüzde 31,53’e yükseldi; Merkez Bankası, 12 Mart 2026 tarihinde politika faizini yüzde 37’de sabit tuttu. TÜFE bazlı reel efektif kur endeksi ise Şubat ayında 103,17 seviyesine ulaştı. TCMB’nin 12 Mart tarihli Para Politika Kurulu (PPK) özeti, Ocak ayında cari açığın 6,8 milyar dolar olduğunu ve 12 aylık birikimli cari açığın 32,9 milyar dolara yükseldiğini teyit ediyor. Türkiye ekonomisi 2025 genelinde yüzde 3,6 büyümüş olsa da, imalat PMI Şubat ayında 49,3 seviyesinde kaldı; yani sanayi tarafı savaşa güçlü bir ivme ile değil, zaten sınırda bir görünümle girdi.
Bu durum, Türkiye’nin dış enerji şokuna düşük enflasyon, gevşek finansman koşulları veya rekabetçi döviz kuru ile değil, pahalı para, yapışkan enflasyon ve reel olarak değerlenmiş kur üçgeni içinde yakalandığını gösteriyor. Dışarıdan gelen enerji şoku yalnızca ithalat faturasını etkilemekle kalmaz; aynı zamanda beklentileri, fiyatlama davranışını ve kur rejiminin dayanıklılığını da zorlar. Başka bir deyişle, sorun yalnızca dış şok değildir; dış şoka içeriden zaten kırılgan bir yapıda yakalanmış olmaktır. Bu makalenin ilerleyen bölümlerinde tartışacağımız her başlık, aslında bu başlangıç zafiyetinin farklı yönlerini ortaya koyacaktır.
Haluk Bürümcekçi’nin iki yazısı, bu ön zemini oldukça iyi yakalıyor. 13 Mart tarihli yazıda, savaş birkaç hafta içinde sona erer ve petrol fiyatları yeniden düşerse etkilerin sınırlı kalabileceği; aksi takdirde tüm tahminlerin gözden geçirilmesi gerektiği vurgulanıyordu. 20 Mart tarihli ikinci yazıda ise ton sertleşmişti: 2026 yılı için Orta Vadeli Program (OVP) çerçevesinde öngörülen 22,3 milyar dolarlık cari açık hedefinde yukarı revizyonun kaçınılmaz hale geldiği, petrol fiyatının 100 dolar civarında yerleşmesi durumunda cari açığın çok daha yüksek seviyelere ulaşabileceği ve bunun da “yönetilen kur” çizgisini zorlayabileceği ifade ediliyordu. Bu iki yazı arasında geçen bir hafta, Türkiye’nin kriz öncesi kırılganlığının piyasada ne kadar hızlı bir şekilde görünür hale geldiğinin hikayesini de sunuyor.
2. Hürmüz Sonrası: Arz Güvenliği Değil, Fiyat Güvenliği Krizi
Hürmüz Boğazı, dünya enerji sisteminin kritik noktalarından biridir. ABD Enerji Enformasyon İdaresi’ne göre 2024 ve 2025’in ilk yarısında bu boğazdan geçen akış, küresel petrol tüketiminin yaklaşık yüzde 20’sine ve toplam deniz yoluyla taşınan petrol ticaretinin yaklaşık dörtte birine karşılık geliyordu. Aynı hat üzerinden küresel LNG ticaretinin de yüzde 20’sinden fazlası geçmektedir; 2025’in ilk yarısında Hürmüz’den geçen LNG akışı 11,4 milyar fit küp/gün düzeyindeydi. Bu nedenle Hürmüz’deki her aksama, sadece tanker takvimiyle ilgili bir sorun değil; petrol, LNG, sigorta, nakliye, rafineri arzı ve enflasyon beklentileri üzerinde baskı yaratan küresel bir fiyatlama şokudur.
Türkiye açısından burada kritik olan, arz güvenliği ile fiyat güvenliği arasındaki ayrımı yapmaktır. Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar, 18 Mart’ta Türkiye’nin petrol ve doğal gaz açısından Hürmüz’e doğrudan bağımlı olmadığını, LNG’nin yaklaşık 12 ülkeden, boru gazının ise 4 ayrı ülkeden temin edildiğini ve bu aşamada arz güvenliği bakımından doğrudan bir sıkıntı bulunmadığını belirtmiştir. Bu değerlendirme önemlidir. Ancak aynı açıklama, dolaylı yoldan başka bir gerçeği de kabul etmektedir: Türkiye’nin doğrudan enerji kaynaklarına erişimi görece çeşitlenmiş olabilir; fakat küresel fiyatlamadan kaçması mümkün değildir. Hürmüz’den geçiş aksadığında Türkiye’ye gelen enerji yükü, fiziksel olarak başka yerden sağlansa bile, artık daha pahalı, daha riskli ve daha oynak bir piyasa üzerinden fiyatlandırılır.
Bu nedenle Hürmüz sonrası dönemde Türkiye için asıl mesele “petrol bulabilecek miyiz” değil, “petrolü ve gazı hangi fiyatla, hangi sigorta maliyetiyle, hangi risk primiyle alacağız” sorusudur. Reuters’ın 20 Mart tarihli haberinde Chubb’ın Hürmüz’den geçecek gemiler için özel savaş riski sigortası tesisine başlaması tesadüf değildir. Böyle bir mekanizmanın devreye girmesi, boğazın artık normal bir ticaret hattı değil, istisnai maliyet ve güvenlik şartlarıyla çalışan bir kriz bölgesi olarak fiyatlandığını gösterir. İran’ın bugün itibarıyla bazı gemilere geçişi koordinasyonla açtığını, bazılarına ise kapalı tuttuğunu ifade etmesi de bu yeni durumu doğrulamaktadır: boğaz hukuken açık görünse de ticari olarak pahalı, siyasi olarak seçici ve jeopolitik olarak kırılgan bir duruma girmiştir.
3. Enerji Şoku Cari Açığı, Enflasyonu ve Kuru Nasıl Sıkıştırıyor?
Hürmüz krizinin Türkiye ekonomisi üzerindeki ilk büyük etkisi cari denge üzerinden belirginleşmektedir. TCMB verilerine göre Ocak ayında cari açık 6,807 milyar dolar olmuş; yıllıklandırılmış açık ise 32,9 milyar dolara yüksel
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!