Küresel piyasalarda, ABD’de yayımlanan istihdam raporunun ülke iş gücü piyasasının güçlü olduğuna işaret etmesi, yatırımcılar arasında olumlu bir hava yarattı. Aynı zamanda ABD Başkanı Donald Trump’ın ülkelerle paylaşacağı tarife mektupları, piyasa dikkatini üzerine çekti.
ABD’nin korumacı politikalarının ekonomi ile ticaret üzerindeki potansiyel etkilerine dair endişeler devam ederken, istihdam raporunun piyasalardaki risk iştahını artırdığı gözlemlendi.
Haziran ayında tarım dışı istihdam 147 bin kişi artış göstererek beklentilerin üzerine çıktı. İşsizlik oranı ise yüzde 4,2’den 4,1’e geriledi. Ayrıca, ilk kez işsizlik maaşı talebinde bulunanların sayısı, 28 Haziran ile biten haftada 233 bine inerek piyasa tahminlerinin altında kaldı.
ABD’deki Tedarik Yönetim Enstitüsü (ISM) hizmet sektörü Satın Alma Yöneticileri Endeksi (PMI), Haziran ayında piyasa beklentileri doğrultusunda yüzde 50,8’e yükseldi. S&P Global’in hizmet sektörü PMI verisi ise bir önceki aya göre 0,8 puan düşerek 52,9’a geriledi. Ülkede fabrika siparişleri Mayıs ayında yüzde 8,2 oranında artış gösterdi.
Dış ticaret açığı ise Mayıs ayında yüzde 18,7 artarak 71,5 milyar dolara ulaştı. İhracat yüzde 4, ithalat ise yüzde 0,1 azaldı.
Analistler, istihdam raporunun güçlü gelmesi sonrası para piyasalarında ABD Merkez Bankası’nın (Fed) yılın geri kalanında 3 kez faiz indirimine gidebileceği beklentilerinin zayıfladığını belirtti. Fed’in Eylül ayında yüzde 72 ihtimalle politika faizini 25 baz puan indireceği öngörülüyor.
ABD Hazine Bakanı Scott Bessent, Fed’in Temmuz ayında faiz indirimine gitmemesi halinde Eylül’de daha büyük bir indirim yapılabileceğini ifade etti.
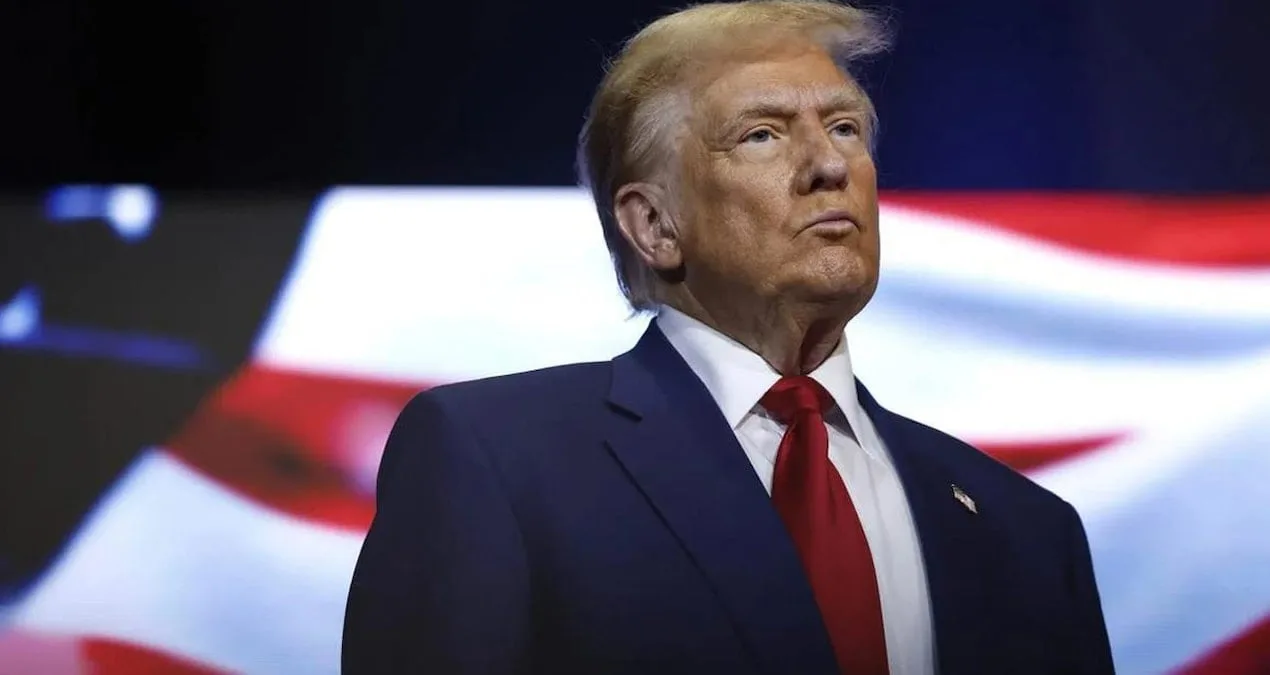
Trump’ın ülkelere “tarife mektupları” göndermeye başlayacağı gün içinde bekleniyor. Başkan Trump, Lowa eyaletindeki bir etkinlikte yaptığı açıklamada, çeşitli ülkelere ABD ile ticaret için ne kadar ödeyeceklerine dair mektupların gönderileceğini kaydetti.
TRUMP’TAN ‘REKOR BÜYÜME YAPACAĞIZ’ VURGUSU
Trump, Kongre’den geçen ve “Bir Büyük Güzel Yasa Tasarısı” olarak adlandırılan tasarının ülkeyi bir “roket gemisine” dönüştüreceğini belirtti. Tasarıyı Cuma günü imzalayacağını ifade eden Trump, “Rekor seviyelerde büyüme kaydedeceğiz.” dedi.
Uluslararası Para Fonu (IMF) Sözcüsü Julie Kozack ise IMF’nin ABD’nin bütçe açığını azaltması gerektiği yönündeki tutumunu sürdürdüğünü vurguladı. Kozack, Kongre’de görüşülen “vergi indirimi” tasarısının borcun azaltılması tavsiyeleri ile çeliştiğini belirtti.
İstihdam raporunun beklentileri aşmasının ardından Fed’in beklenenden daha az gevşek politikalar uygulayacağına dair görüşler artarken, ABD’nin 10 yıllık tahvil faizi yüzde 4,35’e yükseldi.
Dün altının ons fiyatı yüzde 0,9 düşüşle 3,326 dolara inerken, şu an yüzde 0,4 artışla 3,340 dolarda işlem görüyor. Dolar endeksi de yüzde 0,3 artışla 97 seviyesine çıkarken, yeni günde yüzde 0,1 düşüşle 96,9’da bulunuyor.
Petrol fiyatları OPEC+ toplantısı öncesi geriledi ve Brent petrolün varil fiyatı yüzde 0,5 düşüşle 68,2 dolarda işlem görüyor.
New York Borsası’nda dün S&P 500 endeksi yüzde 0,83, Nasdaq yüzde 1,02 ve Dow Jones yüzde 0,77 yükseldi. ABD’de endeks vadeli kontratlar yeni güne negatif bir seyirle başladı.
Bağımsızlık Günü tatili nedeniyle dün erken kapanan New York Borsası, bugün işlem görmeyecek.
AVRUPA BORSALARI YÜKSELİŞTE
Avrupa borsalarında dün alış ağırlıklı bir seyir gözlemlenirken, bugün Avrupa Merkez Bankası (ECB) Başkanı Christine Lagarde’ın yapacağı konuşma yatırımcıların ilgi odağı oldu.
Avrupa Birliği (AB) Komisyonu Başkanı Ursula von der Leyen, ABD ile tarifeler konusunda bir anlaşma yapmaya hazır olduklarını belirtti. Leyen, müzakere edilmiş bir çözüm arayışı içerisinde olduklarını ifade ederek, tatmin edici bir anlaşma sağlanamaması durumuna karşı hazırlıklı olduklarını vurguladı.
AB ülkelerinin, ABD’ye karşı bir dengeleme listesi üzerinde istişarelerde bulunduğunu kaydeden Leyen, “Avrupa’nın çıkarlarını koruyacağız, bunun için gerekli tüm araçlar masada.” dedi.
Ekonomik verilerin yanı sıra jeopolitik gelişmeler de yatırımcılar tarafından dikkatle izlenmeye devam ediyor. Trump, Rusya Devlet Başkanı Vladimir Putin ile yaptığı telefon görüşmesinde, Ukrayna barışı konusunda “hiçbir ilerleme” sağlanmadığını ifade etti.
Dün İngiltere’de FTSE 100 endeksi yüzde 0,55, Almanya’da DAX 40 yüzde 0,61, İtalya’da FTSE MIB 30 endeksi yüzde 0,40 ve Fransa’da CAC 40 endeksi yüzde 0,21 yükseldi. Avrupa’da endeks vadeli kontratlar yeni güne karışık bir seyirle başladı.
ASYA BORSALARINDA TARİFE MEKTUPLARI ETKİSİ
Asya piyasalarında karışık bir görünüm öne çıkarken, Trump’ın bugün ülkelerle uygulanan tarifeleri mektup yoluyla tebliğ etmeye başlayabileceği ve Japonya’da hane halkı harcamalarının öngörülerin üzerinde gerçekleşmesi bölge borsalarında baskı yarattı.
Japonya’da Mayıs ayında hane halkı harcamalarının aylık bazda yüzde 4,7 artış göstermesi beklenenden fazla bir artış kaydetti. Yıllık bazda ise yüzde 4,6 artarak tahminlerin üzerinde bir sonuç ortaya koydu.
Çin Ticaret Bakanlığı, Pekin’in ABD ile ticaret görüşmelerinde Haziran ayında sağlanan anlaşmaları sürdürmek için yakın bir iş birliği içinde çalıştığını duyurdu.
Tüm bu gelişmeler ışığında, kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 0,1, Güney Kore’de Kospi endeksi yüzde 1,6 ve Hong Kong’da Hang Seng endeksi yüzde 0,7 gerilerken, Çin’de Şanghay bileşik endeksi yüzde 0,4 artış gösterdi.
MERKEZ BANKASI RAPORU BEKLENİYOR
Dün alış ağırlıklı bir seyir izleyen Borsa İstanbul’da BIST 100 endeksi günü yüzde 0,39 değer kazanarak 10.228,39 puanda tamamladı. Borsa İstanbul Vadeli İşlem ve Opsiyon Piyasası’nda (VİOP) BIST 30 endeksine dayalı Ağustos vadeli kontrat ise normal seans kapanışının yüzde 0,06 üzerinde 12.111,00 puandan işlem gördü.
Dolar/TL, yüzde 0,1 artışla 39,8230’dan kapanırken, bugün bankalararası piyasanın açılışında yüzde 0,1 artışla 39,8440’tan işlem görüyor.
Analistler, Türkiye Cumhuriyet Merkez Bankası (TCMB) Fiyat Gelişmeleri Raporu, reel efektif döviz kuru ve Euro Bölgesi’nde Üretici Fiyat Endeksi (ÜFE) gibi yoğun veri gündeminin takip edileceğini belirtti
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!