Bir ekonominin dış dünya ile olan etkileşiminin en basit göstergesi ihracattır. İhracatın düşmesi durumunda, döviz gelirinin azalmasıyla birlikte ölçek küçülür, verimlilik baskısı azalır, teknolojik disiplin zayıflar ve sanayi yapısı incelmeye başlar. Türkiye’de son dönemlerde ihracatın milli gelir içindeki payındaki düşüş bu açıdan dikkat çekicidir. Kötümserlik, sadece bir ruh hali değil, verilerin sunduğu somut bir risk olarak karşımıza çıkmaktadır. Üstelik mevcut iç kırılganlığın üzerine bir de Hürmüz krizi olasılığı eklenmektedir.
Yanlış yere bakınca doğru soruyu kaçırıyoruz
Türkiye ekonomisine baktığımızda, bazen yanlış bir perspektiften değerlendirme yapıyoruz. Büyüme oranı açıklandığında ilk tepkimiz genellikle yüzde kaç olduğuna odaklanmak oluyor. Ancak, asıl kritik soru başka bir noktada yatıyor: Nasıl büyüyoruz? Hangi sektörler üzerinden büyüyoruz? Büyümenin niteliği ne? Daha da önemlisi, bu büyüme bizi daha rekabetçi, üretken ve müreffeh bir ekonomiye mi yönlendiriyor, yoksa sadece günü kurtaran bir iç talep döngüsüne mi hapsoluyoruz?
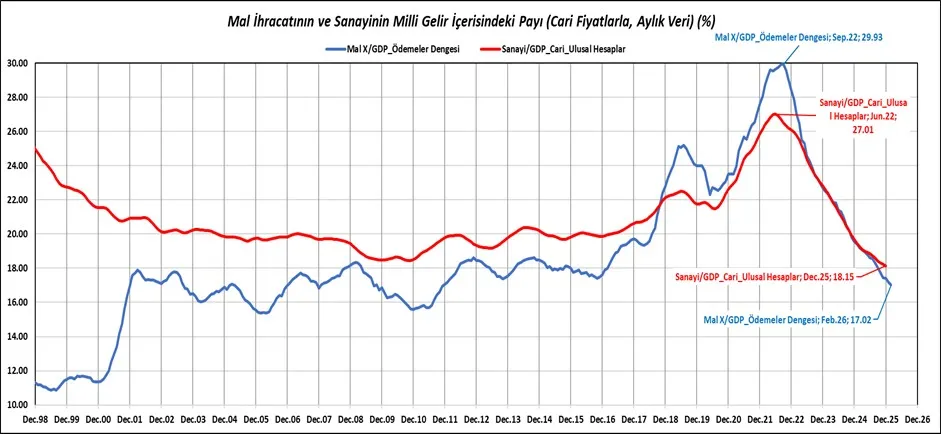
Grafiklere bakıldığında, 2022 sonbaharında mal ihracatının milli gelir içindeki payının yaklaşık %29,9 seviyesine kadar yükseldiği, sonrasında ise düşüşe geçerek 2026 başında %17,0 seviyelerine gerilediği görülmektedir. Bu durum sadece bir dış ticaret göstergesinin kötüleşmesi değil; ekonominin iç talep, kur dalgalanmaları ve düşük katma değer bileşimi eksenine sıkıştığını gösteren yapısal bir uyarıdır. Bu, bir oran kaybı olmaktan çok, üretim yapısının yön değiştirmesidir.
Meseleyi sadece “ihracat azaldı” şeklinde değerlendirmek, durumu tam olarak yansıtmaz. Çünkü ihracat, özellikle Türkiye gibi orta gelir seviyesinde uzun süre kalmış bir ekonomi için sadece dış satış değil, aynı zamanda ölçek ekonomisi, kalite standardı, teslim disiplinidir. Firma dış pazara adım attığında yalnızca mal satışı yapmaz; aynı zamanda rekabetin sert şartlarıyla yüzleşir. İç pazarda korunarak varlığını sürdürebilen birçok zayıflık, dış pazara çıkıldığında hemen görünür hale gelir. Bu nedenle, ihracat payındaki azalma çoğu zaman ekonominin rekabet gücündeki zayıflamayı da gözler önüne serer.
Daha basit bir ifadeyle: İhracat düşüyorsa, yalnızca satışlar düşmüyor; ülkenin ekonomik karakteri değişiyor. Dışa açılan bir ekonomiden, içeriye dönerek ayakta kalmaya çalışan bir ekonomiye geçiş yapılıyor. Grafikteki düşüş, yalnızca bir oran düşüşü değil; bir ülkenin dış dünya ile olan bağının zayıfladığını gösteriyor.
Bir oran düşmüyor, bir büyüme modeli aşınıyor
Bu nedenle, sanayisizleşme meselesini yalnızca fabrika sayısı ya da sanayi istihdamı üzerinden değil, ihracat kapasitesi üzerinden değerlendirmek gereklidir. OECD, Türkiye’nin potansiyel büyümesinin çalışan başına azaldığını, ekonominin hâlâ orta teknoloji sektörlerinde yoğunlaştığını ve yüksek beceri gerektiren imalat ve hizmet sektörlerinde rekabet gücünün artırılması gerektiğini vurgulamaktadır. Aynı rapor, uluslararası pazarlarda daha güçlü bir konum için inovasyon yayılımı ve iş gücü becerilerinin geliştirilmesi gerektiğini de belirtmektedir. 2026 tarihli OECD raporu, verimlilik artışının sürdüğünü ancak hâlâ düşük bir tabandan geldiğini, yatırımların ise önemli ölçüde konut ve altyapıya yöneldiğini ifade etmektedir. Bu veriler bir araya geldiğinde, Türkiye’de büyümenin niteliği ile ilgili ciddi bir soru işareti ortaya çıkmaktadır.
Zira her büyüme aynı değildir. Tüketimle desteklenen, ithalata bağımlı ve enerji maliyetleri yükseldiğinde hemen duraksayan bir büyüme ile ihracata, sanayiye, verimlilik artışına ve teknoloji kazanımına dayalı bir büyüme arasında ciddi farklar bulunmaktadır. İlk model, toplumsal olarak bir rahatlama yanılsaması yaratırken, ikinci model kalıcı refah üretmektedir. Türkiye’nin son yıllardaki en büyük sorunu, büyümeyi bir kalite meselesi olarak değil, çoğu zaman yalnızca bir hız meselesi olarak tartışmasıdır.
Hız ile yön aynı şey değildir. Bazen bir ülke hızlanır, fakat ilerlemez. Hatta daha kötüsü, hızlandığını düşünürken geriye düşebilir. Bu grafik, tam olarak bunu göstermektedir. Milli gelir büyüyebilir, tüketim canlı kalabilir, piyasa hareketli görünebilir; ancak ihracatın milli gelir içindeki payı geriliyorsa, bu dış dünyaya karşı göreli ağırlığınızın küçüldüğünü ifade eder. Büyürken küçülmek gibi bir çelişkiden bahsediyoruz. Rakamlar artıyor olabilir, ama ekonominin derinliği aynı ölçüde artmıyorsa, ülke yalnızca yerinde saymıyor; fark edilmeden geriye gidiyor demektir.
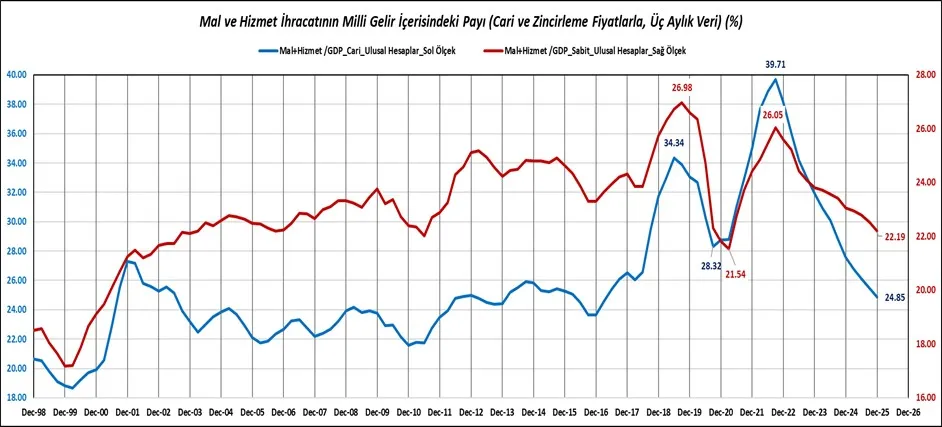
Zincirleme fiyatlarla bakıldığında dalgalanma daha az belirgin görünse de, ekonomiler krizleri cari fiyatlarla ölçülen bilanço ve maliyet baskıları üzerinden yaşar. Reel seriler daha az oynak olabilir; ancak ekonomiler oynamayan serilerle değil, ödeme yükümlülükleriyle dalgalanır.
Sanayisizleşme önce istatistikte görünür, sonra hayatta hissedilir
İhracatın milli gelir içindeki payı bu nedenle adeta bir turnusol kâğıdı işlevi görmektedir. Eğer bu pay düşüyorsa, ekonominin dışa açılma kapasitesinde, üretim derinliğinde ve rekabet ritminde bir sorun vardır demektir. İç talep geçici olarak canlı kalabilir; kredi genişlemesi, kamu harcamaları ya da seçim ekonomileri büyümeyi bir süre destekleyebilir. Ancak dış dünya ile bağ zayıflıyorsa, o ekonomi er ya da geç döviz, cari denge, enflasyon ve verimlilik sorunlarıyla karşılaşacaktır.
Sanayideki gerileme bu durumu daha da netleştiriyor. İhracatın payı azalırken, sanayinin milli gelir içindeki payı da benzer bir eğilimle geriliyor. 2022 ortasında yaklaşık %27 seviyesine kadar ulaşan sanayi payı, 2025 sonunda %18 civarına kadar düşmüştür. Bu, neredeyse dokuz puanlık bir kayıp demektir. Başka bir deyişle, Türkiye ekonomisinin üretim yapısı birkaç yıl içinde belirgin şekilde incelmiştir.
Bu eşzamanlı düşüş rastlantı değildir. İhracat ve sanayi, aynı hikâyenin iki ayrı göstergesidir. Biri dışa açılma kapasitesini, diğeri içerideki üretim derinliğini temsil etmektedir. İkisi birlikte geriliyorsa
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!