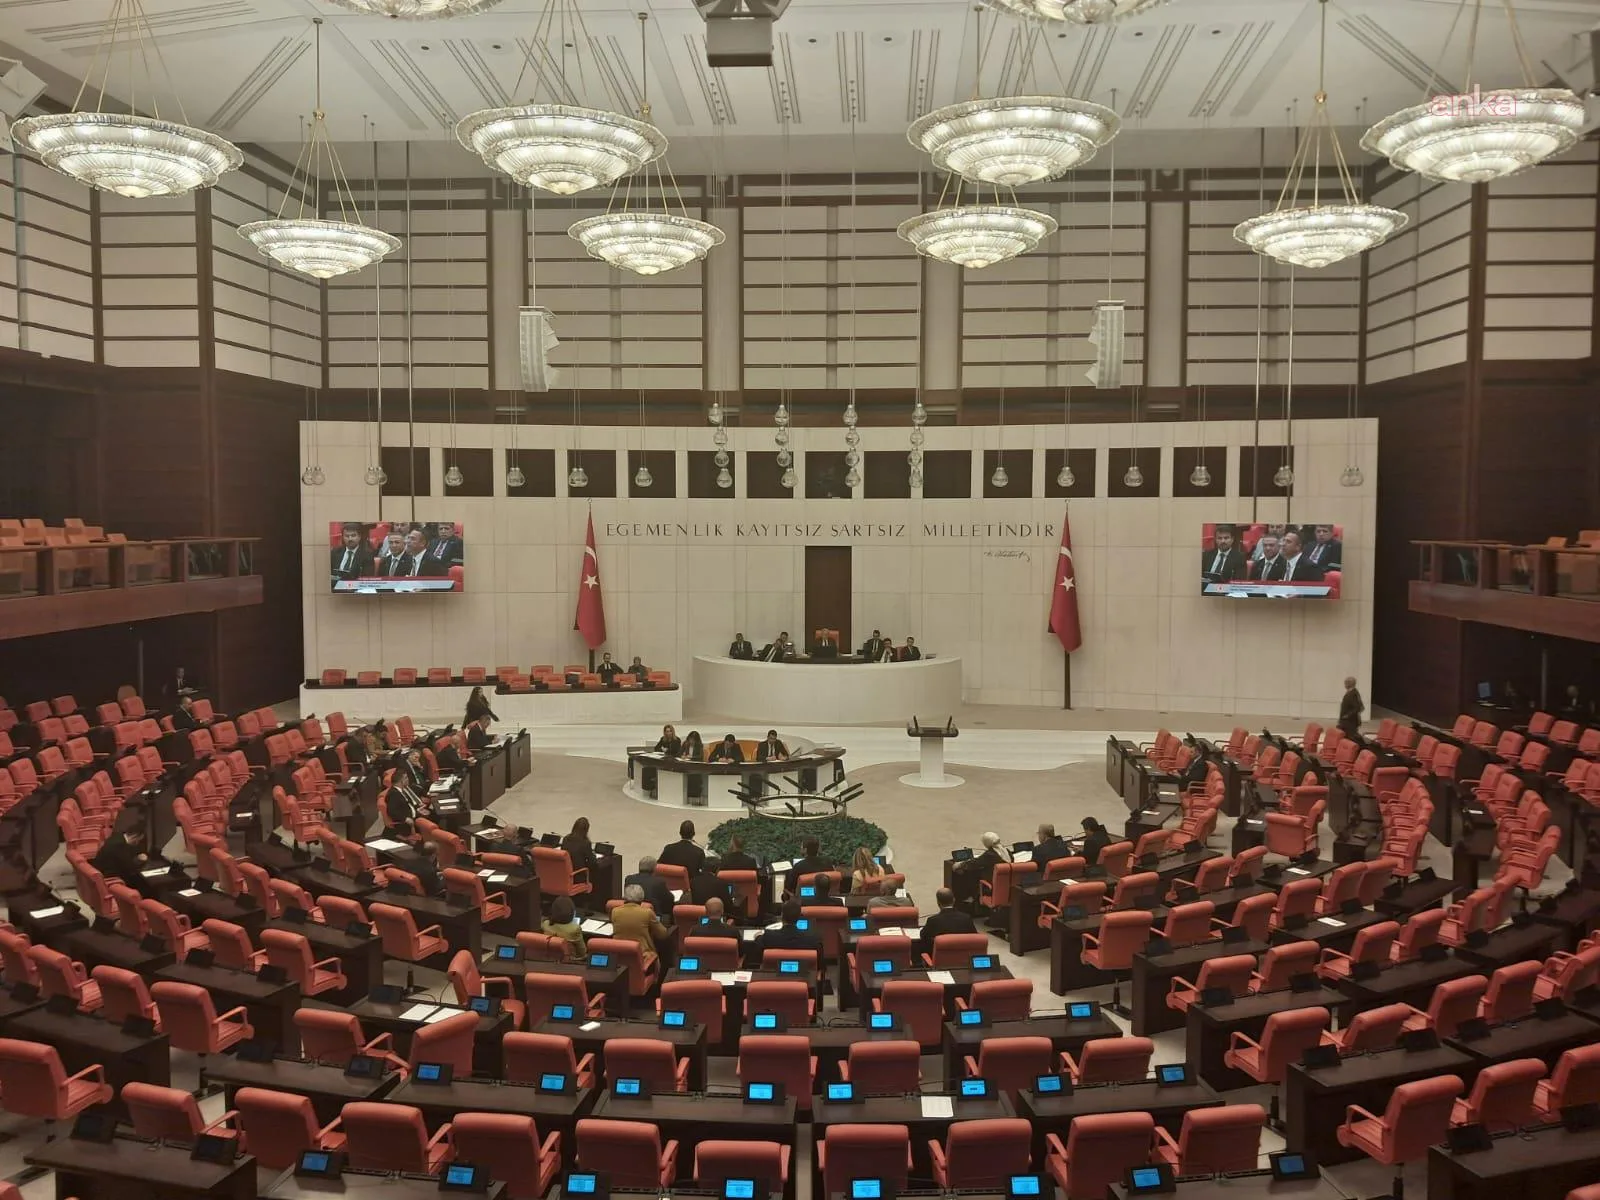
(TBMM) – Türkiye Büyük Millet Meclisi Genel Kurulu, “varlık barışı” düzenlemeleri ile İstanbul Finans Merkezi’ndeki firmalara sağlanan vergi avantajları ve SGK borç taksitlerinin 72 aya çıkarılmasını içeren kanun teklifini onaylayarak yasalaştırdı.
Meclis Başkanvekili Celal Adan başkanlığında toplanan TBMM Genel Kurulu, “varlık barışı”na ilişkin düzenlemeleri ve İstanbul Finans Merkezi’ndeki firmalara vergi avantajları tanıyan, ayrıca SGK’ya olan borç taksitlerini 36 aydan 72 aya çıkaran Bazı Kanunlarda Değişiklik Yapılmasına Dair Kanun Teklifi’nin görüşmelerini tamamladı.
Teklifin kabul edilmesiyle birlikte, üretim ve ihracatı teşvik etmek amacıyla kurumlar vergisi oranlarında indirim yapılması öngörülüyor. İmal ettikleri malları doğrudan ihraç eden kurumların ihracat kazançlarına uygulanan kurumlar vergisi oranı yüzde 9, diğer ihracatçı kurumlar için ise yüzde 14 olarak belirlenmiş durumda.
Ayrıca, Amme Alacaklarının Tahsil Usulü Hakkında Kanun’da yapılan değişiklikle, amme borcunun vadesinde ödenmemesi durumunda, borçlunun zor durumda kalması halinde, alacaklı amme idaresi veya yetkili makamlarca amme alacağı 72 ayı geçmemek üzere ve faiz alınarak tecil edilebilecek.
Yeni düzenlemeyle birlikte Doğrudan Yabancı Yatırımlar Kanunu’na eklenen “Nitelikli Hizmet Merkezi” tanımı, en az üç ülkede faaliyet gösteren ve yıllık hasılatının yüzde 80’ini yurt dışındaki ilişkili şirketlerden elde eden sermaye şirketlerini kapsıyor. Bu merkezlerde çalışan personele gelir vergisi ve damga vergisi istisnası uygulanacak. İstanbul Finans Merkezi kapsamındaki şirketlerin kazançlarına yönelik kurumlar vergisi indirim oranı ise yüzde 100 olarak belirlenmiştir.
Yasalaşan düzenlemeler, Türkiye’ye yeni yerleşen bireylere de önemli vergi avantajları sunuyor. Son üç yıl içinde Türkiye’de mükellefiyeti bulunmayan gerçek kişilerin yurt dışı kazançları 20 yıl boyunca gelir vergisinden muaf tutulacak. Bu kişilerin Türkiye’de elde ettikleri gayrimenkul, menkul sermaye iradı veya değer artışı kazançları bu muafiyetten etkilenmeyecek. Bu kazançlar için yıllık beyanname verilmeyecek ve diğer gelirler beyannameye dahil edilmeyecek.
Gelir Vergisi Kanunu’nda yapılan değişiklikle, nitelikli hizmet merkezlerinde istihdam edilen nitelikli hizmet personelinin brüt asgari ücretin 3 katını aşmayan kısmı için belirli istisnalar uygulanacak. Buna göre, Endüstri Bölgeleri Kanunu kapsamında kurulan bölgelerde ve İstanbul Finans Merkezinde faaliyet gösteren nitelikli hizmet merkezlerinde brüt asgari ücretin 5 katına kadar gelir vergisi istisnası sağlanacak.
Kanunla birlikte Doğrudan Yabancı Yatırımlar Kanunu’na “Nitelikli Hizmet Merkezi” başlığıyla yeni hükümler eklenmiştir. Nitelikli hizmet merkezleri, en az 3 farklı ülkede aktif olarak hizmet sunan, yıllık hasılatlarının en az yüzde 80’ini yurt dışındaki ilişkili şirketlerden elde eden sermaye şirketlerini tanımlamaktadır.
Bu merkezler, finansal danışmanlık, stratejik yönetim danışmanlığı, risk yönetimi, nakit ve likidite yönetimi gibi birçok hizmet sunacak. Ayrıca, yurtiçindeki faaliyetlere yönelik hukuk danışmanlığı ve çeşitli destek hizmetleri de bu merkezler aracılığıyla sağlanacaktır.
Kurumlar Vergisi Kanunu’nda yapılan değişiklikle, yurt dışından satın alınan malların Türkiye’ye getirilmeden satılmasından elde edilen kazançların indirim oranı yüzde 95, Endüstri Bölgeleri Kanunu kapsamında kurulan endüstri bölgelerindeki firmalar için ise bu oran yüzde 100 olarak belirlenmiştir.
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!