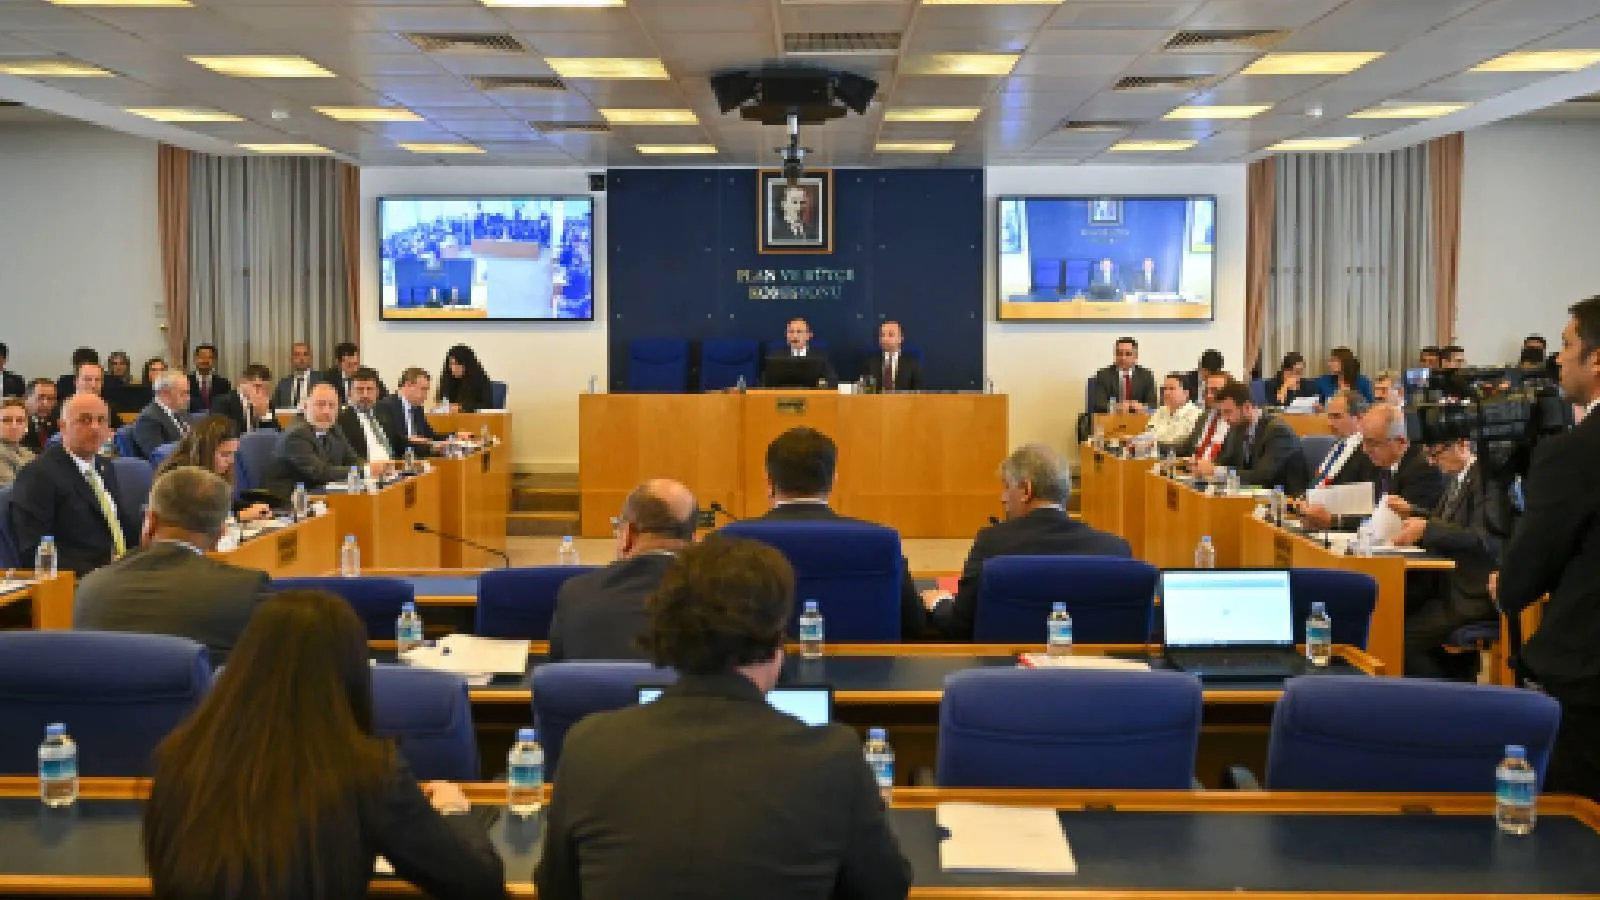
İhracatçılara yönelik vergi indirimlerini, yurt dışı kazançlar için sunulan vergi istisnasını, “varlık barışı” uygulamasını, teknogirişimlere sağlanan teşvikleri ve İstanbul Finans Merkezi’ne yönelik vergi indirimlerini içeren “Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun Teklifi”, Türkiye Büyük Millet Meclisi (TBMM) Plan ve Bütçe Komisyonu tarafından onaylandı.
TBMM Plan ve Bütçe Komisyonu’nda yapılan görüşmeler sonucunda “Bazı Kanunlarda Değişiklik Yapılması Hakkında Kanun Teklifi” kabul edilmiştir.
Bu teklifin amacı, uluslararası rekabet gücünü artırmak, dış ticaret dengesini iyileştirmek, yüksek katma değerli üretimi desteklemek ve teknoloji girişimciliğini geliştirmek olarak belirlenmiştir. Böylece, ekonomik büyümeyi teşvik etmek, ihracatı artırmak, döviz girişini desteklemek ve Türkiye’nin yatırım ortamını güçlendirmek hedefleniyor.
Kamu alacaklarında taksit süresi 72 aya çıkarıldı
Kabul edilen düzenlemelerle kamu alacaklarının yapılandırılmasında önemli değişiklikler yapıldı. Borçların tecilinde azami taksit süresi 36 aydan 72 aya çıkarılırken, teminatsız tecil tutarı 50 bin liradan 1 milyon liraya yükseltilmiştir.
Yabancı kaynak girişini desteklemek amacıyla, yurt dışı kazançlara sağlanan vergi istisnasından yararlanan kişiler için veraset yoluyla intikallerde yüzde 1 oranında vergi uygulanması öngörülmektedir.
Teknoloji çalışanlarına hisse senedi teşviki
Teknogirişim şirketlerine yönelik teşvikler de genişletilmiştir. Teknogirişim şirketlerinde çalışanlara verilen hisse senetlerinde gelir vergisi istisnasının üst sınırı artırılırken, bu hisselerin elde tutulma süreleri de yeniden düzenlenmiştir.
Teknogirişim çalışanlarına sunulan hisse senedi teşvikleri genişletiliyor. Hisse senetlerinde vergi muafiyet üst sınırı, bir yıllık brüt ücret tutarından iki katına çıkarılmakta, hisselerin elde tutulma süreleri ise kısaltılmaktadır. Hisselerin iki yıl içinde elden çıkarılması durumunda istisna edilen verginin tamamı, üç ila dört yıl arasında elden çıkarılması halinde yüzde 75’i, beş ila altı yıl arasında elden çıkarılması halinde ise yüzde 25’i geri alınacaktır.
Yurt dışı kazançlara 20 yıl vergi istisnası
Gelir Vergisi Kanunu kapsamındaki yurt dışı kazanç istisnasından yararlanacak kişiler için, bu süre zarfında gerçekleşen miras intikallerinde veraset vergisi oranı yüzde 1 olarak uygulanacaktır.
Yeni düzenlemeyle, Gelir Vergisi Kanunu’na eklenen madde ile belirli şartları sağlayan gerçek kişilerin yurt dışından elde ettikleri kazanç ve iratlar 20 yıl boyunca gelir vergisinden muaf tutulacaktır. Bu istisnadan yararlanmak için son üç takvim yılında Türkiye’de yerleşik olunmaması ve vergi mükellefiyetinin bulunmaması gerekmektedir. Söz konusu kazançlar için beyanname verilmeyecek, diğer gelirler nedeniyle beyanname verilmesi halinde de bu gelirler beyannameye dahil edilmeyecektir. Ayrıca, bu kazançlara ilişkin giderler, Türkiye’de vergiye tabi kazançların tespitinde dikkate alınmayacak ve yurt dışında ödenen vergiler Türkiye’de mahsup edilemeyecektir.
“Nitelikli hizmet merkezi” kavramı mevzuata dahil ediliyor
Nitelikli hizmet merkezlerinde istihdam edilen personele yönelik vergi istisnası da düzenleme kapsamına alınmaktadır. Bu merkezlerde çalışacak nitelikli personelin ücretlerinin brüt asgari ücretin üç katına kadar olan kısmı gelir vergisinden muaf tutulacaktır. İstanbul Finans Merkezi’nde faaliyet gösteren merkezlerde ise bu sınır beş kat olarak uygulanacaktır. Ayrıca, Cumhurbaşkanına bu oranları bir kata kadar düşürme veya iki katına kadar artırma yetkisi verilmektedir.
Teklif ile birlikte “nitelikli hizmet merkezi” kavramı mevzuata dahil edilmektedir. Bu kapsamda, en az üç farklı ülkede faaliyet gösteren şirketlere hizmet sunan ve yıllık gelirinin en az yüzde 80’ini yurt dışından elde eden sermaye şirketleri değerlendirilecektir. Bu merkezler, finansal danışmanlık, stratejik yönetim, risk ve likidite yönetimi, yatırım planlaması, muhasebe, denetim, dijital dönüşüm, veri analizi, hukuk, insan kaynakları, satış ve Ar-Ge gibi birçok alanda hizmet sunabilecektir.
Transit ticarette yüzde 100 vergi indirimi sağlanacak
Kurumlar vergisi düzenlemeleri çerçevesinde transit ticaret ve hizmet gelirlerine yönelik indirimler genişletilmektedir. Yurt dışından alınan malların Türkiye’ye getirilmeden satılması veya bu işlemlere aracılık edilmesi halinde elde edilen kazançların yüzde 95’i kurumlar vergisinden indirilecektir.
İstanbul Finans Merkezi’nde faaliyet gösteren kurumlar için bu oran yüzde 100 olarak uygulanacaktır. Benzer şekilde, nitelikli hizmet merkezlerinin yurt dışından elde ettiği kazançların yüzde 95’i vergiden indirilecek, bu oran İstanbul Finans Merkezi’nde yüzde 100 olacaktır. Bu indirimlerden yararlanmak için kazançların beyanname süresi içinde Türkiye’ye transfer edilmesi şartı aranmaktadır ve teşvikler 20 hesap dönemi boyunca geçerli olacaktır.
İhracatçılardan Kurumlar Vergisi düşürülüyor
İhracatı teşvik etmek amacıyla kurumlar vergisi oranlarında önemli bir değişiklik yapılmaktadır. İmal ettikleri malları doğrudan ihraç eden imalatçı kurumların ihracat kazançlarına yüzde 9, diğer ihracatçıların ihracat kazançlarına ise yüzde 14 oranında kurumlar vergisi uygulanacaktır. Aracılı ihracat kapsamında yapılan işlemler de bu indirimli oranlardan faydalanabilecektir.
Düzenlemeye “zirai üretim” ile uğraşanlar da dahil edildi
Teklifin görüşmeleri sırasında AK Parti tarafından verilen önergeyle 8’inci madde kapsamı genişletilmiştir. Yeni düzenlemeyle, sanayi sicil belgesine sahip olup fiilen üretim faaliyeti yürüten kurumlar ile zirai üretimle iştigal eden kurumların yalnızca üretim faaliyetlerinden elde ettikleri kazançlara uygulanacak kurumlar vergisi oranı yüzde 12,5 olarak belirlenmiştir. Böylece bu kurumlar için üretimden elde edilen kazançlara yönelik vergi indirimi sağlanmış olacaktır.
Düzenleme ile birlikte, indirimli kurumlar vergisi uygulamasından yararlanan kazançlar için ek bir vergi avantajının önü de kapatılmıştır. Bu kapsamda, söz konusu kazançlar için Kurumlar Vergisi Kanunu’nun yedinci fıkrası uyarınca ayrıca indirim uygulanmayacaktır.
“Varlık barışı” ile yurt dışındaki varlıklar 2027 yılına kadar bildirilecek
Düzenlemenin önemli başlıklarından biri, kamuoyunda “varlık barışı” olarak bilinen uygulamadır. Buna göre, yurt dışında bulunan para, altın, döviz ve menkul kıymetler 31 Temmuz 2027 tarihine kadar banka veya aracı kurumlara bildir
Okuyucu Yorumları0
Bu habere henüz yorum yapılmamış. İlk görüşü siz paylaşın!